Pasar Properti: Peluang Hunian Terjangkau Bagi Generasi Muda
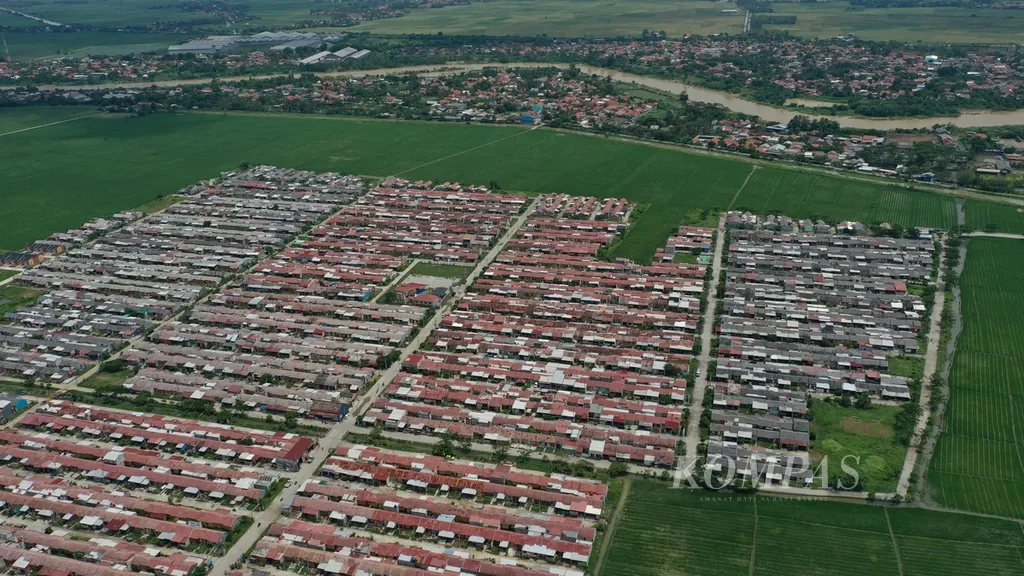
Pasar Properti menawarkan berbagai pilihan bagi pembeli rumah pertama, mulai dari rumah subsidi, apartemen sederhana, hingga hunian di kawasan pengembangan baru. Selain itu, perkembangan sistem pembiayaan dan program pemerintah turut membuka kesempatan bagi kelompok usia produktif untuk memiliki tempat tinggal. Meski demikian, keterjangkauan tidak hanya ditentukan oleh harga bangunan, tetapi juga lokasi, biaya perawatan, dan kemampuan membayar cicilan dalam jangka panjang.
Memiliki rumah sendiri menjadi salah satu tujuan finansial yang ingin dicapai oleh banyak generasi muda. Namun, kenaikan harga tanah, biaya pembangunan, dan kebutuhan hidup sehari-hari membuat kepemilikan hunian semakin membutuhkan perencanaan matang. Kondisi tersebut mendorong masyarakat untuk mencari alternatif properti yang sesuai dengan kemampuan penghasilan tanpa mengabaikan kenyamanan dan akses terhadap fasilitas umum.
Pasar Properti Tantangan Generasi Muda Dalam Memiliki Hunian
Pasar Properti salah satu kendala utama generasi muda ketika membeli rumah adalah ketidakseimbangan antara harga properti dan pendapatan. Di kawasan perkotaan, harga tanah cenderung lebih tinggi karena dekat dengan pusat pekerjaan, pendidikan, transportasi, dan fasilitas publik. Akibatnya, rumah yang berada di lokasi strategis sering kali memiliki harga di luar kemampuan sebagian pekerja muda.
Selain harga pembelian, calon pemilik rumah harus mempersiapkan uang muka, biaya administrasi, pajak, serta pengeluaran tambahan lainnya. Penghasilan yang belum stabil juga dapat memengaruhi kemampuan mengajukan Kredit Pemilikan Rumah (KPR). Pekerja dengan status kontrak atau penghasilan tidak tetap terkadang membutuhkan dokumen tambahan untuk menunjukkan kemampuan membayar kewajiban pembiayaan.
Persoalan lainnya berkaitan dengan lokasi hunian terjangkau. Sejumlah kawasan perumahan menawarkan harga lebih rendah, tetapi jaraknya cukup jauh dari pusat aktivitas ekonomi. Kondisi tersebut dapat meningkatkan pengeluaran transportasi dan mengurangi waktu bersama keluarga. Oleh karena itu, generasi muda perlu mempertimbangkan biaya hidup secara keseluruhan, bukan hanya nominal cicilan bulanan.
Peluang Pembiayaan Dan Alternatif Hunian
Salah satu peluang kepemilikan rumah bagi masyarakat yang memenuhi persyaratan adalah program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Program ini memberikan dukungan pembiayaan melalui KPR subsidi agar masyarakat berpenghasilan rendah dapat memperoleh hunian pertama dengan cicilan yang lebih terjangkau. Pada 2026, pemerintah menargetkan penyaluran sebanyak 350.000 unit rumah subsidi melalui program tersebut.
Ketertarikan generasi muda terhadap fasilitas ini juga terlihat dari data penerima manfaat. BP Tapera menyampaikan bahwa kelompok usia 19–25 tahun menjadi salah satu kelompok penerima FLPP dengan jumlah tertinggi pada periode 2026. Sementara itu, laporan mengenai realisasi program pada 2025 menunjukkan bahwa sekitar 62 persen penerima berasal dari kelompok usia 19–30 tahun. Data tersebut memperlihatkan bahwa pembiayaan bersubsidi mulai dimanfaatkan oleh kalangan muda untuk memenuhi kebutuhan rumah pertama.
Selain rumah subsidi, hunian vertikal seperti apartemen sederhana dan rumah susun dapat menjadi alternatif bagi masyarakat yang ingin tinggal lebih dekat dengan pusat pekerjaan. Konsep kawasan terpadu yang menggabungkan tempat tinggal, transportasi umum, fasilitas kesehatan, dan pusat aktivitas ekonomi juga berpotensi mengurangi kebutuhan perjalanan jauh.
Generasi muda sebaiknya membandingkan beberapa pilihan pembiayaan sebelum mengambil keputusan. Perhatikan suku bunga, jangka waktu cicilan, uang muka, biaya tambahan, serta ketentuan kepemilikan. Program subsidi memiliki persyaratan tertentu, sehingga calon penerima perlu memastikan kelayakan melalui informasi resmi pemerintah dan lembaga pembiayaan.
Sebelum membeli properti, calon konsumen perlu menghitung kemampuan keuangan berdasarkan penghasilan rutin dan kewajiban bulanan. Cicilan rumah sebaiknya tidak menghabiskan sebagian besar pendapatan karena masih terdapat kebutuhan lain, seperti makanan, transportasi, kesehatan, tabungan, dan dana darurat. Perencanaan ini membantu mengurangi risiko kesulitan pembayaran ketika terjadi perubahan kondisi pekerjaan Pasar Properti.